Avec la baisse progressive du taux de remplacement des pensions, les revenus des retraités devraient diminuer pour les générations futures. Pour les représentants du personnel, développer l’épargne salariale et l’épargne retraite collective constitue un outil concret pour préserver le pouvoir d’achat des salariés sur le long terme. Et un marqueur du rôle actif de l’entreprise et de ses partenaires sociaux pour les accompagner dans la préparation de cette étape. La Semaine de l’Epargne Salariale 2026 est l’occasion de se pencher sur une démarche attendue par 9 salariés français sur 10[1].
Concentré sur les salaires, le débat sur le pouvoir d’achat ne s’arrête pas à la fin de la carrière.
En effet, le système par répartition français offre encore un niveau de pension relativement protecteur. Mais son évolution démographique et économique entraîne une baisse progressive du taux de remplacement, c’est-à-dire le pourcentage du dernier salaire versé à titre de pension.
Les projections du Conseil d’orientation des retraites (COR) indiquent que les générations futures devraient percevoir environ deux tiers du dernier salaire pour un non-cadre et … moins de la moitié pour un cadre[2] (pour une carrière complète et un départ à taux plein).
Mais ces moyennes masquent de fortes disparités selon que la carrière a été continue ou interrompue par des périodes de chômage ou de maternité, ou encore que l’on cumulé plusieurs statuts au cours de sa vie professionnelle : agent de la fonction publique, fonctionnaire, artisan, commerçant ou profession libérale.
Dans ce contexte, constituer une épargne complémentaire devient indispensable pour maintenir son niveau de vie et s’assurer que ses futurs besoins en santé et en autonomie pourront être financés.
L’épargne salariale : un levier unique pour compléter ses futurs revenus
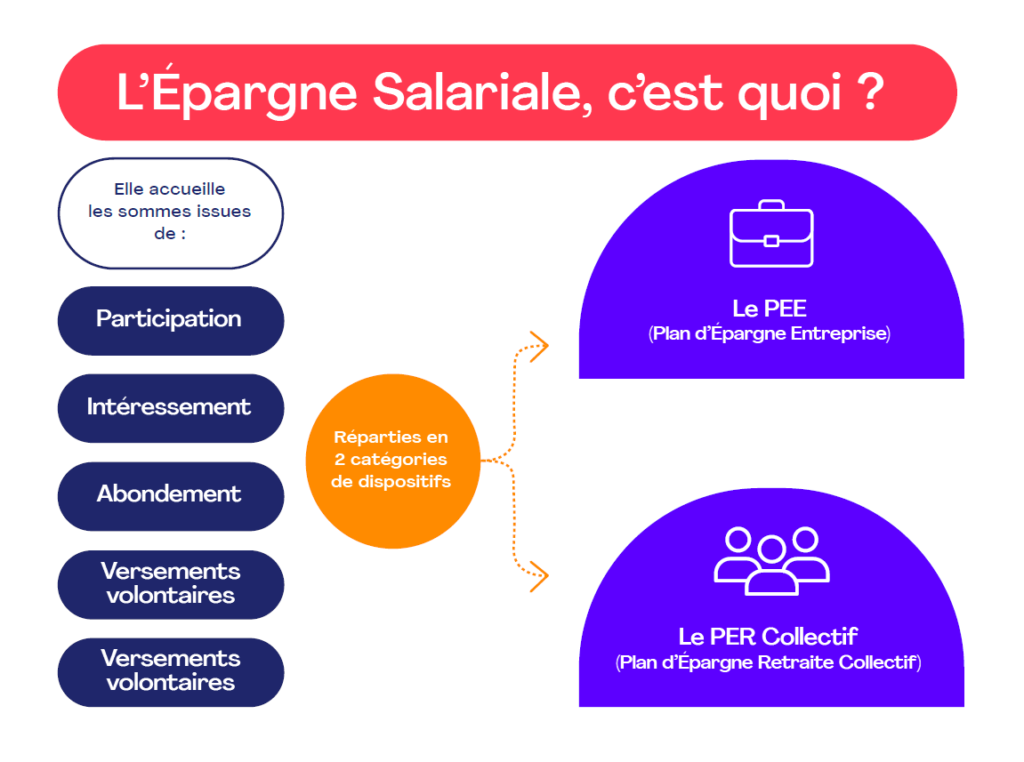
Pour préparer cette transition, l’épargne salariale via le Plan d’Épargne Entreprise (PEE) ou le Plan d’Épargne Retraite collectif (PER collectif) constitue l’un des outils les plus efficaces.
Pour les petits salaires, l’intérêt majeur consiste à ne pas puiser dans ses revenus pour épargner. Et même si les sommes sont bloquées 5 ans sur le PEE et théoriquement jusqu’à la retraite sur le PER Collectif, les cas de déblocage anticipé sont suffisamment nombreux pour ne pas entraver le financement des projets de vie importants (mariage ou PACS, achat de la résidence principale, naissance d’untroisième enfant, création ou reprise d’entreprise …).
Ils sont prévus aussi en cas de « coups durs » comme la rupture du contrat de travail,ledécès ou l’invalidité surendettement,…
L’épargne salariale, qui repose sur un mécanisme collectif de partage de la valeur, offre des avantages déterminants.
Les sommes issues de la participation ou de l’intéressement versées sur un PEE sont en effet exonérées d’impôt sur le revenu et ne supportent pas de charges sociales. Seules les plus-values constatées à la sortie des plans sont soumises aux prélèvements sociaux (18,6% en 2026).
Autre avantage et non des moindres, l’abondement, qui agit comme un effet multiplicateur. Une prime de 1 000 € placée sur un plan d’épargne peut ainsi devenir 1 500 €, 2 000 € et jusqu’à 3000 €, selon le niveau de contribution de l’entreprise.
Peu de placements individuels offrent un effet de levier comparable car l’effort d’épargne et l’avantage fiscal sont partagés entre le salarié et l’entreprise. Et le montant net qui reste au salarié est sans commune mesure avec le versement d’une prime classique.
Un enjeu social et stratégique pour les entreprises
La mise en place de dispositifs d’épargne salariale ne constitue pas seulement un avantage financier. Elle participe aussi à la construction d’un modèle social d’entreprise plus attractif et plus responsable.
Pour l’entreprise, ces dispositifs permettent de partager la performance économique et de renforcer l’engagement et la fidélisation des salariés. Et pour les représentants du personnel, ils constituent un outil concret d’action en faveur du pouvoir d’achat, aujourd’hui comme demain.
Dans un contexte où la question des retraites reste au cœur des préoccupations sociales, négocier ou encourager la mise en place d’un PEE ou d’un PER collectif revient à sécuriser une partie du revenu futur des salariés. Investir dans l’épargne salariale aujourd’hui, c’est aussi préserver le pouvoir d’achat des retraités de demain.
3 chiffres clés[3]
- 13, 2 millions de salariés françaisbénéficient aujourd’hui d’au moins un dispositif d’épargne salariale.
- 403 000 entreprises proposent un dispositif d’épargne salariale, soit + 24 700 sur un an
L’abondement des entreprises a bondi de + 0,3 milliards d’euros entre 2024 et 2025
[1] Etude OpinionWay pour SD Worx – Les salariés et la gestion de leur retraite novembre 2025
[2] Rapport Annuel COR juin 2025
[3] Enquête annuelle à fin 2025 Association Française de la Gestion Financière